Семейный бюджет – это согласованный план распределения совокупных доходов, расходов и накоплений всех членов домохозяйства на месяц или год: вы заранее решаете, сколько уходит на обязательные платежи, сколько откладывается на конкретные цели и сколько остается на повседневные нужды. Чтобы составить бюджет с нуля, нужно пройти пять шагов: зафиксировать все источники дохода, выделить обязательные расходы, рассчитать резерв на нерегулярные траты, отложить накопления по принципу «заплати себе первым» и распределить остаток на переменные расходы.
Рассмотрим конкретный пример. Анна и Сергей, 34 и 36 лет, Москва: совокупный доход – 120 000 ₽ в месяц, ипотека 4,2 млн ₽ на 15 лет по ставке 10,5% годовых, двое детей. Ежемесячный платеж по ипотеке – около 46 000 ₽, то есть почти 38% дохода. Без бюджета они стабильно уходили в минус к 25-му числу. После того как семья составила план по методу, описанному в этой статье, они обнаружили три забытые подписки на 1 800 ₽/месяц, пересмотрели тариф на мобильную связь (экономия 600 ₽/месяц) и впервые подали на налоговый вычет по процентам ипотеки – возврат составил 26 000 ₽ за год. Через налоговые вычеты семья с ипотекой и детьми может возвращать от 30 000 до 50 000 ₽ в год – строку дохода, которую большинство не учитывает при планировании. Без явного плана вы тратите деньги по умолчанию – на то, что попалось под руку, а не на то, что действительно важно для семьи.
Коротко о главном: семейный бюджет – это план, а не таблица. Пять шагов: доходы → обязательные расходы → резерв → накопления → переменные траты. Принцип «заплати себе первым» и резерв нерегулярных расходов (годовые траты ÷ 12) – два инструмента, которые отличают работающий бюджет от брошенного через месяц.
Что такое семейный бюджет простыми словами
Семейный бюджет – договоренность о том, как семья распоряжается деньгами: сколько тратит на обязательное, сколько откладывает на цели и сколько оставляет на жизнь. Таблица здесь – инструмент фиксации, а сама суть в договоренности.
Чем семейный бюджет отличается от личного
Личный бюджет учитывает доходы и расходы одного человека, семейный – объединяет финансовые потоки всех членов домохозяйства и требует согласования приоритетов. Именно здесь методы личного бюджетирования дают сбой: у двух партнеров разные привычки трат, разные доходы и разная склонность к риску. Один привык откладывать 20% зарплаты, другой – тратить все до копейки. Без явной договоренности эти различия превращаются в конфликты.
Домашняя бухгалтерия – это система учета. Запись трат фиксирует прошлое, система позволяет управлять будущим. Полноценная домашняя бухгалтерия включает план на месяц, фактические данные и анализ отклонений.
Зачем семье нужен финансовый план – конкретные выгоды
Семьи, которые ведут бюджет, накапливают подушку безопасности до 40% быстрее тех, кто считает расходы «в уме». Три измеримые выгоды финансового планирования:
- Предотвращение кассовых разрывов. Вы заранее знаете, что 5-го числа нужно оплатить ЖКХ, а зарплата приходит 10-го – и держите буферный счет.
- Обнаружение «утечек». Забытые подписки на стриминговые сервисы, ежедневный кофе за 200 ₽ – это 4 400 ₽ в месяц, или 52 800 ₽ в год.
- Ускорение достижения целей. Семья, которая целенаправленно откладывает 15 000 ₽ в месяц, накопит на автомобиль за 2 года вместо абстрактного «когда-нибудь».
Виды семейного бюджета – какую модель выбрать
Существуют четыре модели семейного бюджета – совместный, раздельный, смешанный и единоличный, и выбор зависит от соотношения доходов партнеров и их финансовых привычек. Универсального «правильного» ответа нет.
Совместный, раздельный и смешанный бюджет: плюсы и минусы
| Модель | Суть | Кому подходит | Главный риск |
|---|---|---|---|
| Совместный («общий котел») | Все доходы объединяются, расходы оплачиваются из общего счета | Семьи с близким уровнем дохода и высоким доверием | Конфликты из-за разных привычек трат |
| Раздельный | Каждый ведет личный бюджет, общие расходы делятся поровну | Пары с большой разницей в доходах или финансовой независимостью | Сложно копить на общие цели |
| Смешанный (долевой) | Каждый вносит фиксированную долю в общий счет, остаток – личный | Семьи с разным уровнем дохода – наиболее распространенная модель | Требует договоренности о размере взноса |
| Единоличный | Один партнер управляет всеми финансами | Когда один партнер не работает или не интересуется финансами | Финансовая зависимость второго партнера |
Как договориться с партнером о модели бюджета
Первый разговор о семейных финансах проще начать с вопроса «какую финансовую цель мы хотим достичь через год». Обсуждать, кто сколько тратит, на этом этапе бессмысленно – разговор сразу уйдет в претензии.
Три вопроса для первого разговора о бюджете:
- Какую сумму мы хотим накопить через 12 месяцев и на что?
- Какие расходы каждый из нас считает обязательными, а какие – желаемыми?
- Кто отвечает за учет каких категорий?
Если партнер не хочет вести бюджет вместе – начните с малого: попросите просто фиксировать крупные траты (от 1 000 ₽) в течение одного месяца. Это снижает психологический барьер и дает общую картину без ощущения контроля.
Доходы семьи: что учитывать и как считать
В семейный бюджет включают зарплаты, пособия, доходы от аренды, подработки, налоговые вычеты и проценты по вкладам. На практике совокупный доход домохозяйства нередко оказывается на 15–20% выше, чем кажется на первый взгляд, – именно за счет этих «невидимых» статей.
Виды доходов: регулярные, нерегулярные и пассивные
Регулярные доходы (зарплата, пенсия, пособия на детей) планируются точно – вы знаете сумму заранее. Нерегулярные доходы (фриланс, премии, подработки) закладываются в бюджет по методу «базового минимума»: в план идет наименьшая сумма за последние 6 месяцев, все сверх нее – в резерв или накопления. Так вы не попадете в ловушку: хороший месяц создает иллюзию высокого дохода, а следующий оказывается провальным.
Пассивные доходы – проценты по вкладам, доход от сдачи квартиры в аренду, дивиденды – также включаются отдельной строкой. Ставки по накопительным счетам и вкладам меняются вслед за ключевой ставкой Банка России, поэтому конкретную доходность уточняйте в актуальных предложениях банков. Для ориентира: при ставке 16% годовых на остаток 200 000 ₽ ежемесячный доход составит около 2 700 ₽ – это реальные деньги, которые стоит учитывать отдельной строкой.
Налоговые вычеты как скрытый источник дохода семьи
Российская семья с ипотекой, двумя детьми и расходами на лечение может легально возвращать от 30 000 до 50 000 ₽ в год через налоговые вычеты. Большинство семей просто не включают ожидаемый возврат НДФЛ в годовой бюджет как отдельную строку дохода.
Конкретный расчет для типичной семьи (на основе норм Налогового кодекса РФ, действующих в 2024–2025 годах):
- Имущественный вычет на покупку жилья (ст. 220 НК РФ): до 260 000 ₽ единоразово (13% от 2 000 000 ₽ стоимости жилья) – основной вычет, не считая вычета по процентам ипотеки. Семья может заявить его один раз при покупке квартиры.
- Имущественный вычет по процентам ипотеки (ст. 220 НК РФ): максимальный возврат – до 390 000 ₽ единоразово (13% от 3 000 000 ₽ уплаченных процентов). При ипотеке с ежегодными процентами 200 000 ₽ – возврат 26 000 ₽/год.
- Социальный вычет на лечение (ст. 219 НК РФ): при расходах на медицину в год – возврат 13% от фактических расходов в пределах лимита. По обычному лечению лимит составляет 150 000 ₽ (с 2024 года, ранее – 120 000 ₽), по дорогостоящему – без ограничений. Максимальный возврат по обычному лечению – 19 500 ₽.
- Стандартный вычет на двух детей (ст. 218 НК РФ): с 2025 года – 1 400 ₽ на первого и 2 800 ₽ на второго ребенка ежемесячно (на третьего и последующих – 6 000 ₽), пока доход нарастающим итогом с начала года не превысит 450 000 ₽ (ФЗ от 12.07.2024 №176-ФЗ; в 2024 году лимит составлял 350 000 ₽, а вычет на второго ребенка – 1 400 ₽). При доходе 55 000 ₽/месяц лимит в 2025 году достигается в августе, итоговый возврат за год – около 4 368 ₽.
Итого по трем видам вычетов – от 30 000 до 50 000 ₽ в год в зависимости от конкретных расходов. Точные суммы зависят от вашего дохода, уплаченного НДФЛ и фактических расходов – рассчитать их можно через личный кабинет налогоплательщика на сайте ФНС России. Включите ожидаемую сумму возврата в годовой бюджет как отдельную строку «Возврат НДФЛ» и распределите ее на крупные цели заранее.
Расходы семьи: классификация и правила распределения бюджета
Все расходы семьи делятся на три группы – обязательные фиксированные, переменные желаемые и резервные, – и именно третья группа чаще всего разрушает бюджет, потому что ее не планируют.
Правило 50/30/20: как работает и когда не работает
Правило 50/30/20 предлагает направлять 50% чистого дохода на обязательные расходы, 30% – на желаемые траты и 20% – на накопления. При доходе 80 000 ₽ это выглядит так: 40 000 ₽ на обязательное, 24 000 ₽ на желаемое, 16 000 ₽ в накопления.
Однако при медианной зарплате около 65 000 ₽ и аренде однокомнатной квартиры в Москве от 55 000 ₽ эта пропорция физически неприменима без адаптации. Для таких случаев существуют альтернативные формулы:
- 70/20/10 – для низких доходов или высокой доли жилищных расходов: 70% на обязательное и базовые нужды, 20% на желаемое, 10% в накопления.
- 40/20/40 – для агрессивного накопления: 40% на обязательное, 20% на желаемое, 40% в накопления и инвестиции.
Выбор формулы зависит от вашего региона, уровня дохода и текущих финансовых целей. Правило 50/30/20 – отправная точка, а не жесткий норматив.
Как рассчитать резерв на нерегулярные расходы
Чтобы страховки, техосмотр, налог на имущество и ремонт техники не разрушали бюджет, сложите все такие расходы за прошлый год и разделите на 12. Эту сумму ежемесячно откладывайте в отдельную статью «Резерв нерегулярных трат».
Пример расчета для типичной семьи с автомобилем:
- Страховка ОСАГО – 12 000 ₽/год
- Техосмотр – 1 000 ₽/год
- Налог на имущество – 8 000 ₽/год
- Ремонт бытовой техники – 15 000 ₽/год
- Итого: 36 000 ₽ / 12 = 3 000 ₽/месяц
Эти 3 000 ₽ ежемесячно уходят на отдельный счет. Когда придет время платить страховку – деньги уже есть, и бюджет не рушится.
Что делать с кассовым разрывом внутри месяца
Кассовый разрыв – ситуация, когда зарплата приходит 10-го, а ЖКХ нужно оплатить 5-го, – закрывается буферным счетом с запасом на один среднемесячный расход. Как создать буферный счет:
- Откройте отдельный накопительный счет в банке.
- Пополните его один раз на сумму ваших обязательных платежей за месяц (например, 35 000 ₽).
- Используйте этот счет как «прокладку»: оплачивайте ЖКХ и кредиты с него, а в день зарплаты восполняйте потраченное.
Буферный счет не требует дополнительных денег – он просто меняет порядок движения средств и устраняет кассовые разрывы.
Как правильно составить семейный бюджет на месяц: пошаговый алгоритм
Семейный бюджет на месяц составляется за один вечер в пять шагов: зафиксировать все источники дохода, перечислить обязательные расходы, определить резерв на нерегулярные траты, выделить накопления и распределить остаток на переменные расходы.
Шаг 1–2: Доходы и обязательные расходы
Начните с того, что запишете все поступления за месяц – включая пособия, кэшбэк и ожидаемые вычеты – и вычтете из них все платежи с фиксированной датой и суммой. Обязательные расходы не обсуждаются – они списываются первыми.
Стандартный список обязательных статей:
- Ипотека или аренда жилья
- ЖКХ (электричество, вода, газ, интернет)
- Кредитные платежи
- Мобильная связь
- Обязательные страховки (ОСАГО, ОМС)
- Детский сад или школьные взносы
Шаг 3–4: Накопления и резервы – «заплати себе первым»
Накопления эффективнее всего работают, когда настроено автоматическое списание на отдельный счет в день получения зарплаты – до того, как деньги «растворятся» в текущих расходах. Принцип «заплати себе первым» означает: сразу после получения дохода переводить целевую сумму на накопительный счет или вклад, а жить на то, что осталось.
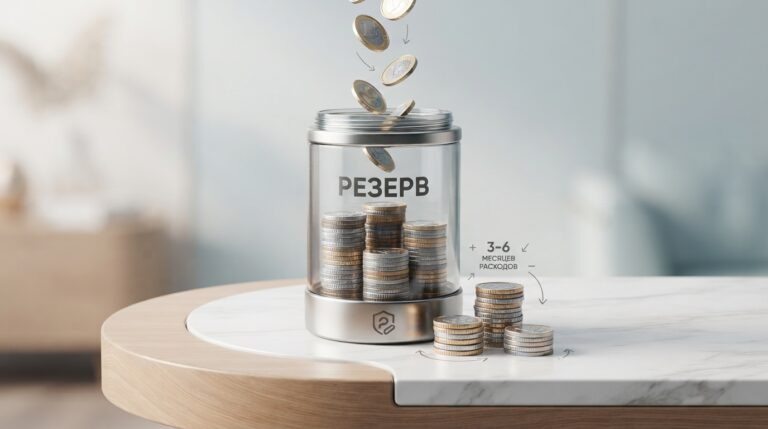
Большинство банковских приложений позволяют настроить автоматическое пополнение накопительного счета в конкретный день месяца – это занимает 2 минуты и полностью исключает человеческий фактор. Финансовая подушка безопасности важнее любых других накоплений. Целевой размер – 3–6 среднемесячных расходов семьи.
Шаг 5: Распределение переменных расходов
Переменные расходы – это то, что остается после обязательных платежей, резерва и накоплений, и здесь проще всего найти экономию. Метод конвертов помогает не выходить за рамки: выделите физические или цифровые «конверты» для каждой категории – продукты, кафе, одежда, развлечения, личные расходы каждого партнера.
Оптимальное число категорий для начинающих – не более 7–8. Больше – сложнее вести и легче бросить, меньше – теряется детализация и непонятно, куда уходят деньги.
Таблица доходов и расходов семейного бюджета: образец и формулы
Таблица семейного бюджета на месяц состоит из трех блоков – доходы, расходы по категориям и накопления – и требует всего пяти базовых формул в Google Sheets или Excel, чтобы автоматически считать остаток и долю каждой категории.
Структура таблицы: колонки и строки
Минимальная рабочая таблица содержит четыре колонки: Категория – План – Факт – Отклонение. Этого достаточно для полноценного контроля без лишней сложности.
| Категория | План (₽) | Факт (₽) | Отклонение (₽) |
|---|---|---|---|
| ДОХОДЫ | |||
| Зарплата 1 | 55 000 | 55 000 | 0 |
| Зарплата 2 | 40 000 | 42 000 | +2 000 |
| Пособие на ребенка | 7 000 | 7 000 | 0 |
| Итого доходов | 102 000 | 104 000 | +2 000 |
| ОБЯЗАТЕЛЬНЫЕ РАСХОДЫ | |||
| Ипотека | 32 000 | 32 000 | 0 |
| ЖКХ | 6 000 | 5 800 | +200 |
| Связь и интернет | 1 500 | 1 500 | 0 |
| ПЕРЕМЕННЫЕ РАСХОДЫ | |||
| Продукты | 20 000 | 22 000 | −2 000 |
| Кафе и рестораны | 5 000 | 6 500 | −1 500 |
| Одежда | 5 000 | 3 000 | +2 000 |
| НАКОПЛЕНИЯ И РЕЗЕРВЫ | |||
| Финансовая подушка | 10 000 | 10 000 | 0 |
| Резерв нерегулярных трат | 3 000 | 3 000 | 0 |
| Свободный остаток | 19 500 | 20 200 | +700 |
Ключевые формулы для Google Sheets и Excel
Пять формул покрывают 90% потребностей семейного бюджета в таблице:
- =СУММ(B2:B10) – итог по группе категорий (например, все обязательные расходы)
- =B15-B25 – свободный остаток (итог доходов минус итог расходов)
- =B5/B15*100 – доля категории в общем доходе (в процентах)
- =C5-B5 – отклонение факта от плана по каждой строке
- =ЕСЛИ(C5>B5;«Перерасход»;«ОК») – автоматическая пометка перерасхода
Чтобы защитить формулы от случайного удаления в Google Sheets, выделите ячейки с формулами, нажмите «Данные» → «Защитить листы и диапазоны» и закройте их для редактирования. Для совместного ведения бюджета откройте доступ партнеру через «Настройки доступа» – можно задать разные права для разных диапазонов.
Как вести бюджет в тетради – аналоговый метод
Тетрадный метод подходит тем, кто только начинает и не хочет тратить время на настройку таблиц. Разметка двухстраничного разворота на месяц: левая страница – доходы, правая – расходы по категориям. Заголовок (месяц и год), таблица из четырех колонок (категория, план, факт, разница), итоговая строка внизу каждой страницы.
Главный минус тетради – нет автоматического подсчета и сложно анализировать динамику за несколько месяцев. Если вы ведете тетрадь дольше трех месяцев – это сигнал перейти на Google Sheets: перенос данных займет один вечер, а аналитика станет несравнимо удобнее.
Инструменты для домашней бухгалтерии: что выбрать
Лучший инструмент для семейного бюджета – тот, который оба партнера будут использовать регулярно. Для большинства семей это либо общий Google Sheets с настроенными формулами, либо приложение с совместным доступом.
| Инструмент | Совместный доступ | Автоимпорт операций | Стоимость | Кому подходит |
|---|---|---|---|---|
| Google Sheets | Да | Нет | Бесплатно | Тем, кто хочет гибкость и аналитику |
| CoinKeeper | Да | Частично | Есть платный тариф | Тем, кто предпочитает визуальный интерфейс |
| Дзен-мани | Да | Да (синхронизация с банками) | Есть платный тариф | Тем, кто хочет минимум ручного ввода |
| Monefy | Ограниченно | Нет | Есть платный тариф | Тем, кто только начинает |
| Банковское приложение | Нет | Да (автоматически) | Бесплатно | Нулевой порог входа, только факт без планирования |
| Тетрадь | Физически | Нет | Бесплатно | Тем, кто только начинает и хочет простоту |
Банковские приложения с категоризацией расходов – нулевой порог входа: не требуют ручного ввода, но показывают только факт без возможности планирования. Используйте их как дополнение к основному инструменту, а не замену.
Как синхронизировать учет расходов с партнером
Самый простой способ вести совместный бюджет – создать один Google Sheets с общим доступом и договориться вносить расходы раз в день, а не в режиме реального времени. Ежедневная синхронизация занимает 5 минут и не создает ощущения слежки.
Технические решения для совместного учета:
- Google Sheets с защитой формул: каждый партнер вносит свои расходы в открытые ячейки, формулы защищены от случайного изменения.
- Общий аккаунт в приложении (Дзен-мани, CoinKeeper): один логин, оба видят все операции в реальном времени.
- Раздельный ввод с консолидацией: каждый ведет свою вкладку, итоговый лист автоматически суммирует данные через формулу =Лист1!B25+Лист2!B25.
Накопления и финансовые цели семьи
Накопления работают только тогда, когда привязаны к конкретной цели с датой и суммой. Абстрактное «откладывать на черный день» плохо удерживает мотивацию – куда лучше работает «накопить 300 000 ₽ на отпуск к июню».
Финансовая подушка безопасности: сколько и куда
Финансовая подушка безопасности должна составлять от трех до шести среднемесячных расходов семьи и храниться на ликвидном инструменте – накопительном счете или краткосрочном вкладе с возможностью пополнения и снятия. Если ежемесячные расходы семьи составляют 80 000 ₽, целевой размер подушки – от 240 000 до 480 000 ₽.
Средства на накопительных счетах и вкладах в российских банках застрахованы Агентством по страхованию вкладов (АСВ) на сумму до 1 400 000 ₽ на одного вкладчика в одном банке. Подушку в пределах этой суммы безопасно держать на банковском счете: гарантия возврата работает вне зависимости от финансового положения банка.
Подушка важнее инвестиций на начальном этапе: без нее любое непредвиденное событие – потеря работы, болезнь, поломка автомобиля – вынуждает брать кредит под высокий процент, что отбрасывает финансовый план на месяцы назад. Только после формирования подушки безопасности имеет смысл рассматривать вложения в инвестиционные инструменты.
Целевые накопления: отпуск, образование, жилье
Для каждой крупной цели эффективнее открыть отдельный накопительный счет или вклад с автоматическим пополнением – это исключает соблазн потратить отложенное на текущие нужды. Примеры расчета ежемесячного взноса:
- Отпуск 150 000 ₽ через 10 месяцев: 15 000 ₽/месяц на отдельный счет.
- Образование ребенка 500 000 ₽ через 5 лет: около 8 000 ₽/месяц с учетом процентов по вкладу.
- Первоначальный взнос на квартиру 1 000 000 ₽ через 3 года: около 27 000 ₽/месяц.
Срочный вклад имеет преимущество перед накопительным счетом для долгосрочных целей: ставка по нему, как правило, выше и фиксируется на весь срок. Накопительный счет удобнее для краткосрочных целей – деньги можно снять в любой момент без потери процентов.
Почему не получается придерживаться семейного бюджета и как это исправить
Большинство бросает вести бюджет через 2–3 недели. Причина – три системные ошибки: слишком детальная категоризация, отсутствие гибкого резерва и восприятие бюджета как ограничения, а не инструмента.
Импульсивные покупки: как контролировать без жестких запретов
Правило 72 часов (подождать три дня перед незапланированной покупкой дороже 3 000 ₽) снижает импульсивные траты до 30% без жестких запретов. Механизм простой: желание купить прямо сейчас за трое суток угасает само.
Два дополнительных инструмента контроля:
- Список желаний: вместо немедленной покупки запишите товар в список с датой и ценой. Через неделю часть позиций исчезнет сама – и вы поймете, что они не были нужны.
- Статья «спонтанные траты»: выделите в бюджете 2 000–3 000 ₽ в месяц на импульсивные покупки без отчета. Это легализует небольшие спонтанные траты и снижает психологическое давление, которое как раз провоцирует срывы.
Что делать, если доходов не хватает на обязательные расходы
Если трудности временные – например, снижение дохода из-за болезни или потери работы – можно попросить кредитора о реструктуризации долга или ипотечных каникулах (до 6 месяцев льготного периода по ФЗ-353 «О потребительском кредите», ст. 6.1-1). Каникулы позволяют снизить или приостановить платежи без штрафов, но проценты за льготный период начисляются и переносятся на конец срока кредита – уточняйте условия у своего банка.
Если обязательные расходы превышают доход, первый шаг – аудит фиксированных платежей: рефинансирование кредитов, пересмотр тарифов на связь и страховки дают экономию без изменения образа жизни. По требованиям Банка России кредитор обязан раскрывать полную стоимость кредита (ПСК) в виде годовой процентной ставки до подписания договора – это позволяет корректно сравнивать предложения разных банков при рефинансировании (ФЗ-353 «О потребительском кредите», ст. 6). Алгоритм действий:
- Оптимизируйте фиксированные расходы первыми – они дают наибольший эффект. Рефинансирование ипотеки при снижении ставки даже на 1,5–2 процентных пункта может сэкономить 3 000–8 000 ₽ в месяц в зависимости от остатка долга и срока.
- Проверьте тарифы на связь и интернет – операторы часто предлагают более выгодные пакеты существующим клиентам по запросу.
- Пересмотрите переменные расходы только после работы с фиксированными: сокращение трат на продукты и кафе дает меньший эффект при большем психологическом дискомфорте.
- Рассмотрите рефинансирование потребительских кредитов, если ставка выше текущих рыночных предложений – это снижает ежемесячный платеж и освобождает средства для базовых нужд.
Часто задаваемые вопросы о планировании семейного бюджета
Как правильно планировать семейный бюджет?
Семейный бюджет – это согласованный план распределения совокупных доходов, расходов и накоплений всех членов домохозяйства. Составьте его в пять шагов за один вечер: запишите все источники дохода, выделите обязательные расходы, рассчитайте резерв на нерегулярные траты (сумма за прошлый год ÷ 12), переведите целевую сумму в накопления сразу после получения зарплаты и распределите остаток по категориям переменных расходов. Сверяйте план с фактом еженедельно – это занимает не более 10 минут.
Что такое «золотое правило 50/30/20» и как его применить при российских зарплатах?
Правило 50/30/20 – это распределение чистого дохода: 50% на обязательные расходы, 30% на желаемые, 20% в накопления. При доходе 80 000 ₽ это 40 000 / 24 000 / 16 000 ₽. Если обязательные расходы превышают 50% дохода (например, аренда в Москве съедает большую долю), переходите на формулу 70/20/10 или сначала сократите фиксированные расходы через рефинансирование.
Как грамотно распланировать бюджет, если доход нерегулярный?
Используйте метод «базового минимума»: определите наименьшую сумму дохода за последние 6 месяцев и стройте бюджет на ее основе. Все, что зарабатываете сверх этого минимума, направляйте в резервный фонд или накопления. Это защищает от иллюзии высокого дохода в хорошие месяцы и от кассовых разрывов в слабые.
Какие 5 простых советов помогут сэкономить семейный бюджет без жестких ограничений?
- Настройте автоматическое списание накоплений в день зарплаты – деньги не успеют «раствориться».
- Рассчитайте резерв нерегулярных трат и откладывайте фиксированную сумму ежемесячно – страховки и налоги перестанут быть сюрпризом.
- Проверьте забытые подписки – даже три-четыре неиспользуемых сервиса по 300–600 ₽ дают экономию до 7 000 ₽ в год.
- Применяйте правило 72 часов перед крупными незапланированными покупками.
- Включите ожидаемый возврат НДФЛ в годовой бюджет как отдельную строку дохода – это дополнительные 30 000–50 000 ₽, которые большинство семей не планируют заранее.
С чего начать вести семейный бюджет, если никогда этого не делал?
Начните с одного месяца наблюдения: не ограничивайте расходы, просто фиксируйте каждую трату – в тетради, заметках телефона или банковском приложении. К концу месяца вы увидите реальную картину расходов, и составить первый плановый бюджет будет значительно проще. Первый бюджет намеренно сделайте мягким – заложите реальные суммы, а не идеальные, чтобы не бросить на второй неделе.
Информация в статье носит ознакомительный характер. Конкретные ставки по вкладам и кредитам, размеры налоговых вычетов и условия страхования уточняйте в актуальных источниках – на сайтах ФНС России, Банка России и АСВ, а также непосредственно в банках.